Domain aufschwung24.de kaufen?
Wir ziehen mit dem Projekt
aufschwung24.de um.
Sind Sie am Kauf der Domain
aufschwung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aufschwung24.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **


Ähnliche Suchbegriffe für Passivkonten
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der elektronische Handel als neue Betriebsform des Einzelhandels: Angebot, Nachfrage, Produkteignung und zukünftige Entwicklung, Taschenbuch von OlafDer Elektronische Handel Als Neue Betriebsform Des Einzelhandels: Angebot, Nachfrage, Produkteignung Und Zukünftige Entwicklung, Taschenbuch Von Olaf Grohmann, Grin, 978-3-638-74950-3, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
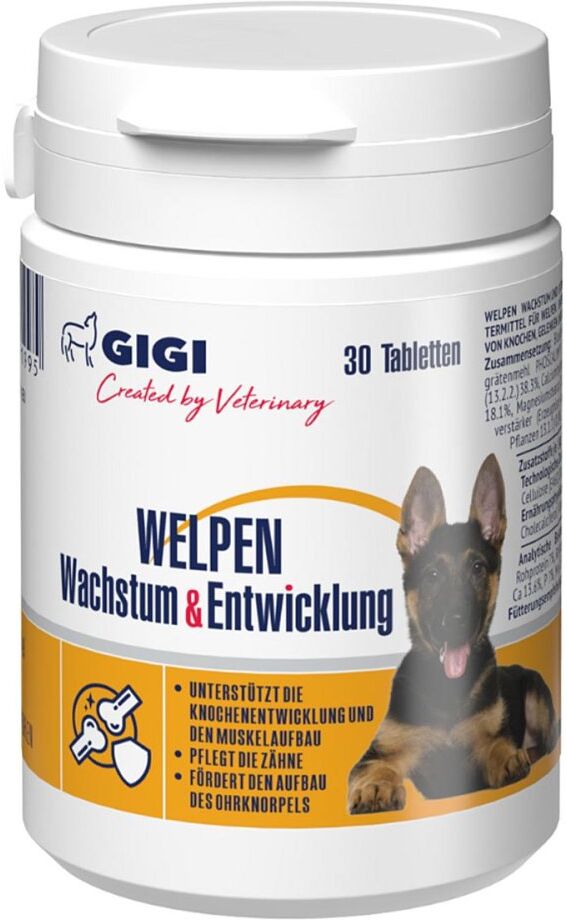
GIGI VET Welpen Wachstum & Entwicklung N30Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N30 GIGI VET Welpen Wachstum & Entwicklung N30Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N30 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N30 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N30:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g6,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
Top-Angebote
Produkte zum Begriff Passivkonten:
-
Konjunktur und Wachstum, Fachbücher von Wolfgang CezanneDieses Buch bietet eine kompakte Einführung in die Makroökonomik und Wirtschaftspolitik, indem es grundlegende Konzepte und aktuelle Entwicklungen darstellt. Durch die klare Darstellung der Hauptlinien des Fachgebiets wird das Verständnis für makroökonomische Modelle erleichtert und die Bedeutung für die Praxis aufgezeigt. Die Kapitel geben Einblick in Themen wie die Synthese makroökonomischer Theorien, empirische Anwendungen in der Wirtschaftspolitik sowie einen Überblick über verschiedene Modellkonstruktionen. Gleichzeitig werden wichtige Fragen behandelt: Wie lassen sich unterschiedliche ökonomische Schulen zu einem kohärenten Ganzen verbinden? Welche Modelle sind für die Analyse aktueller wirtschaftlicher Herausforderungen geeignet? Diese Konzepte werden durch konkrete Beispiele ergänzt, die zeigen, wie theoretische Konzepte in der realen Welt angewendet werden können, um ein praxisorientiertes Verständnis zu vermitteln. Dieses Buch ist ein nützliches Werkzeug für Studierende der Wirtschaftswissenschaften, die sich auf Prüfungen vorbereiten oder ihr Wissen vertiefen wollen, sowie für alle, die sich für wirtschaftliche Zusammenhänge interessieren. Es bietet eine Orientierungshilfe im komplexen Feld der Makroökonomik und unterstützt dabei, ein fundiertes Verständnis zu entwickeln.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Konjunktur: Die Wirtschaft schwanktDie Wirtschaft bewegt sich nicht konstant nach oben, sondern die Wirtschaft schwankt. Es ist ganz normal, dass sie in Wellenbewegungen verläuft - das will dieser Videoclip verdeutlichen. Auch die Frage nach einem nachhaltigen Wirtschaftsverständnis wird aufgeworfen.9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Was sind aktiv und Passivkonten?
Was sind aktiv und Passivkonten? Aktivkonten sind Konten, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Vorräte und Maschinen. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten eines Unternehmens, wie z.B. Kredite, Lieferantenverbindlichkeiten und Rückstellungen. Durch die Trennung von Aktiv- und Passivkonten in der Buchhaltung wird die Bilanzstruktur eines Unternehmens transparent dargestellt und ermöglicht eine genaue Analyse der finanziellen Situation. Die Summe der Aktivkonten sollte immer mit der Summe der Passivkonten übereinstimmen, um das Grundprinzip der doppelten Buchführung zu erfüllen. **
-
Was sind aktiv und was Passivkonten?
Aktivkonten sind Konten in der Buchhaltung, die Vermögenswerte und Forderungen eines Unternehmens erfassen, wie z.B. Bargeld, Konten, Vorräte und Maschinen. Diese Konten zeigen, was das Unternehmen besitzt und welche Ansprüche es hat. Passivkonten hingegen erfassen die Schulden und Verbindlichkeiten des Unternehmens, wie z.B. Darlehen, Lieferantenkredite und Rückstellungen. Sie zeigen, wem das Unternehmen Geld schuldet und welche Verpflichtungen es hat. Zusammen bilden Aktiv- und Passivkonten die Bilanz eines Unternehmens, die dessen finanzielle Situation zu einem bestimmten Zeitpunkt widerspiegelt. **
-
Woran erkennt man Aktiv- und Passivkonten?
Aktivkonten sind Konten, die Vermögenswerte oder Forderungen darstellen, wie z.B. Bankkonten oder Forderungen aus Lieferungen und Leistungen. Passivkonten hingegen repräsentieren Verbindlichkeiten oder Eigenkapital, wie z.B. Darlehen oder das gezeichnete Kapital. Man erkennt Aktivkonten daran, dass sie auf der linken Seite der Bilanz stehen, während Passivkonten auf der rechten Seite der Bilanz stehen. **
Ähnliche Suchbegriffe für Passivkonten
-
Der elektronische Handel als neue Betriebsform des Einzelhandels: Angebot, Nachfrage, Produkteignung und zukünftige Entwicklung, Taschenbuch von OlafDer Elektronische Handel Als Neue Betriebsform Des Einzelhandels: Angebot, Nachfrage, Produkteignung Und Zukünftige Entwicklung, Taschenbuch Von Olaf Grohmann, Grin, 978-3-638-74950-3, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GIGI VET Welpen Wachstum & Entwicklung N30Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N30 GIGI VET Welpen Wachstum & Entwicklung N30Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N30 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N30 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N30:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose 20 g6,76 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
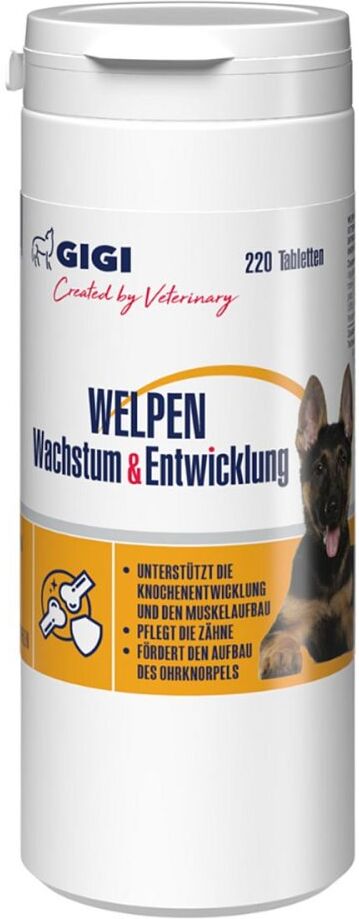
GIGI VET Welpen Wachstum & Entwicklung N220Anwendungsgebiet von GIGI VET Welpen Wachstum & Entwicklung N220 GIGI VET Welpen Wachstum & Entwicklung N220Für einen gesunden Start ins Leben:GIGI VET Welpen Wachstum & Entwicklung N220 – unsere speziell für Welpen ab der 4. Lebenswoche entwickelte Rezeptur unterstützt gezielt das Wachstum, die Knochenbildung und die Entwicklung des Immunsystems. Optimal abgestimmte Zusammensetzung:Hochwertige Vitamine, Mineralstoffe und AminosäurenMit Vitamin D3, Calcium und Phosphor für gesunde KnochenIdeal für wachsende Hunde in der sensiblen Entwicklungsphase. Ihre Vorteile auf einen Blick:Fördert ein stabiles Knochen- und GelenkgerüstStärkt das ImmunsystemUnterstützt Zellregeneration und VitalitätOhne künstliche Aromen oder KonservierungsstoffeVon Tierärzten entwickelt und empfohlenWirkungsweise von GIGI VET Welpen Wachstum & Entwicklung N220 Vitamin D3:Unterstützt die Aufnahme von Calcium aus der Nahrung und trägt dazu bei, dass es dem Knochenstoffwechsel zur Verfügung steht. Calcium:Ein wesentlicher Bestandteil von Knochen und Zähnen. Außerdem spielt es eine Rolle bei Muskelkontraktionen, der Herzfunktion und der Signalweiterleitung im Nervensystem. Ein ausgewogenes Calcium-Phosphor-Verhältnis ist dabei wichtig. Phosphor:Beteiligt an der Struktur von Knochen und Zellen und an verschiedenen Stoffwechselprozessen. Zusammen mit Calcium trägt es zu einer ausgewogenen Mineralisierung des Skeletts bei.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von GIGI VET Welpen Wachstum & Entwicklung N220:Grätenmehl (10.4.5) – 39,9 %Dextrose (13.2.2) – 38,3 %Calciumhydrogenorthophosphat (11.3.1) – 18,1 %Magnesiumstearat (11.2.10) – 0,8 %Hefen, Mineralstoffe, Zucker, Öle und Fette – (keine Angabe)Analytische BestandteileRohasche 24 %, Rohprotein 7 %, Rohfaser 2 %, Rohöl und -fett 2 %, Calcium 13,6 %, Phosphor 7 %, Magnesium 0,5 %, Ölsäure 0,1 %.Zusatzstoffe pro kgTechnologische Zusatzstoffe: Mikrokristalline Cellulose27,86 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Produktivität und französische Wirtschaft. Unterschiede in der Produktivität der Industrie-Wirtschaften in den verschiedenen Ländern und ihreProduktivität Und Französische Wirtschaft. Unterschiede In Der Produktivität Der Industrie-wirtschaften In Den Verschiedenen Ländern Und Ihre Auswirkungen In Den Volkswirtschaften Aus Der Sicht Des Ingenieurs, Taschenbuch Von Robert Gardellini, Vs...54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens erfassen. Auf Aktivkonten werden die Vermögenswerte wie z.B. Bargeld, Forderungen oder Sachanlagen erfasst, während auf Passivkonten die Schulden wie z.B. Verbindlichkeiten oder Eigenkapital verbucht werden. Durch die Erfassung auf Bestandskonten kann der aktuelle Stand des Vermögens und der Schulden eines Unternehmens ermittelt werden. **
-
Sind alle Erfolgskonten wie Passivkonten zu behandeln?
Nein, nicht alle Erfolgskonten sind wie Passivkonten zu behandeln. Erfolgskonten werden verwendet, um Einnahmen, Ausgaben, Gewinne und Verluste zu verfolgen. Während Passivkonten die Verbindlichkeiten eines Unternehmens darstellen, sind Erfolgskonten Teil des Eigenkapitals und werden am Ende des Geschäftsjahres auf das Eigenkapitalkonto übertragen. **
-
Warum gelten Aktiv- und Passivkonten als Bestandskonten?
Aktiv- und Passivkonten gelten als Bestandskonten, da sie den Bestand an Vermögenswerten und Schulden eines Unternehmens widerspiegeln. Aktivkonten erfassen alle Vermögenswerte, wie z.B. Bargeld, Forderungen oder Maschinen, während Passivkonten die Schulden und Verbindlichkeiten, wie z.B. Kredite oder Lieferantenverbindlichkeiten, abbilden. Durch die Erfassung dieser Konten kann das Unternehmen den aktuellen Stand seines Vermögens und seiner Schulden ermitteln. **
-
Warum bezeichnet man aktiv und Passivkonten als bestandskonten?
Aktiv- und Passivkonten werden als Bestandskonten bezeichnet, da sie die finanziellen Positionen eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. Aktivkonten zeigen die Vermögenswerte und Forderungen des Unternehmens, während Passivkonten die Verbindlichkeiten und Eigenkapitalpositionen darstellen. Diese Konten sind wichtig, um den finanziellen Zustand eines Unternehmens zu analysieren und um festzustellen, ob es über genügend Vermögenswerte verfügt, um seine Verbindlichkeiten zu decken. Durch die Unterscheidung zwischen Aktiv- und Passivkonten können Unternehmen ihre finanzielle Stabilität und Leistungsfähigkeit besser beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.